






한국수입육협회는 수입육의 위생 품질 및 안전성 향상을 도모합니다.
2026-09-21
14
견조한 돼지 선물 가격과 지역별 공급 부족이 북미 전역에 지지력을 제공하고 있지만, 수요 부진과 미해결된 무역 긴장이 2026년 하반기 전망을 흐리게 하고 있습니다.
미국은 세계에서 두 번째로 돼지고기 생산량이 많은 국가이며, 2026년 총 돼지고기 생산량은 1,270만 톤으로 예상되어 2025년 생산량보다 약 1.1% 증가할 것으로 전망됩니다.
미국 농무부(USDA)는 여름철 돼지고기 생산량이 예상보다 호조를 보였다고 발표했습니다. 연방 검사 기준 도축량은 6월과 7월에 전년 동기 대비 1% 미만 증가에 그쳤습니다. 돼지고기 생산량은 6월과 7월 모두 전년 동기 대비 2% 증가했는데, 이는 평균 도체 중량 증가를 반영한 결과입니다. 작년 대비 증가세를 보이고 있지만, 미국 전체 돼지 사육 두수가 감소 추세에 있기 때문에 도체 중량 증가는 미국 돼지고기 생산량 유지에 중요한 역할을 했습니다.
도축 후 평균 중량은 마리당 210파운드(95kg)에서 214파운드(97kg)로 증가했습니다.
7월 돼지고기 냉장 재고량이 전년 동기 대비 9.4% 증가하면서 미국 내 수요가 부진한 것으로 보입니다. 이는 가격에도 반영되어 7월 돼지고기 도매 가격은 100파운드당 101.26달러로 하락했으며, 이는 전년 동기 대비 약 12% 낮은 수준입니다.
미국에서는 여전히 수익성이 양호하지만, 농업법안 협상 지연에 대한 우려가 캘리포니아 주민발의안 12호(Prop-12) 관련 비용 증가에 대한 불안감을 증폭시키고 있습니다.
미국은 EU27에 이어 세계에서 두 번째로 큰 돼지고기 수출국으로, 2025년에는 250만 톤을 수출할 것으로 예상됩니다.
미국의 돼지고기 수출량은 1월부터 7월까지 전년 동기 대비 2.7% 증가했습니다. 이러한 증가는 주로 일본의 2026년 수출량 증가(16.6%)와 멕시코의 꾸준한 증가세(주로 1분기에 2.6% 증가)에 기인합니다.
그럼에도 불구하고 2026년 수출량은 330만 톤으로 예상되며, 이는 2025년 대비 2.9% 증가한 수치입니다.
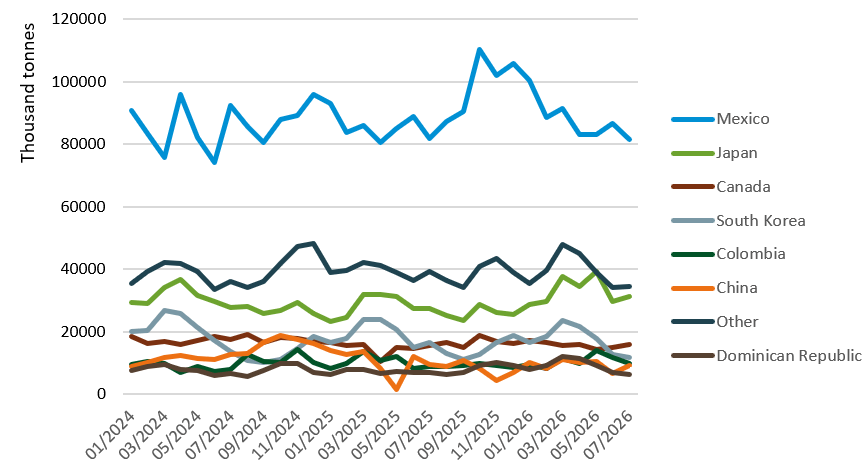
그림 1: 파트너 국가별 미국의 월별 돼지고기(내장 포함) 수출량
출처: 미국 인구조사국 (TDM LLC 경유)
그림 1은 2024년 1월부터 2026년 7월까지의 기간 동안 미국의 월별 돼지고기 수출량(천 톤 단위)을 보여줍니다.
캐나다와의 경쟁 심화가 미국의 대멕시코 수출 감소의 원인으로 꼽힙니다. 브라질 또한 대멕시코 수출을 늘리기 시작하면서 미국의 경쟁은 더욱 심화되고 있습니다.
미국의 2026년 남은 분기별 수출 전망치가 하향 조정되었습니다. 이는 캐나다 및 브라질과의 경쟁 심화로 멕시코로의 수출이 지속적으로 부진한 데다 주요 아시아 시장의 수요 불확실성이 커졌기 때문입니다. 3분기 수출 전망치는 9천 톤 감소한 75만 7천 톤(전년 동기 대비 1.7% 증가)으로, 4분기 전망치는 4천 5백 톤 감소한 86만 6천 톤(전년 동기 대비 3.2% 증가)으로 조정되었습니다. 연간 전체 수출량은 330만 톤으로 예상되며, 이는 2025년 대비 약 2.9% 증가한 수치입니다.
캐나다의 돼지 도축량은 6월에도 계속 증가하여 1,070만 마리를 기록했으며, 이는 전년 동기 대비 2.1% 증가한 수치입니다. 특히 서부 지역의 증가율(+3.7%)이 동부 지역의 증가율(+0.8%)을 크게 앞섰습니다. 돼지고기 생산량 증가(2.4%)는 거의 대부분 도축량 증가에 기인했으며, 도체 중량은 같은 기간 동안 0.3% 소폭 증가에 그쳤습니다.
미국과 마찬가지로 캐나다의 생산량은 사육 두수 확대보다는 생산성 향상에 힘입어 유지되고 있으며, 모돈 사육 두수 증가는 여전히 제한적입니다. 이러한 상황에서 캐나다의 돼지 생산량은 도축 시설 확충에 힘입어 2026년에 2.5% 증가할 것으로 예상되며, 사상 최고치를 경신할 전망입니다.
캐나다 돼지 가격은 2026년 2분기까지 계절적 요인으로 인해 상승세를 보였지만, 대부분의 지역에서 예상치를 하회하며 전년 동기 대비 낮은 수준을 유지했습니다. 공급량 증가가 분기 전반에 걸쳐 거래에 부담을 주었고, 국내 및 수출 수요 부진으로 도축업체의 구매량도 증가하지 못했습니다. 하반기 생산량 증가와 수출 감소가 예상됨에 따라, 가격은 2026년 남은 기간 동안 전년 동기 수준에 근접한 흐름을 보일 것으로 전망됩니다.
수출 실적은 혼조세를 보였습니다. 4월 수출량은 1.1% 감소했지만, 수출액은 8.4% 증가하여 연간 누계 수출량은 전년 동기 대비 11.4% 감소했습니다. 중국, 한국, 필리핀으로의 수출이 급감하면서 미국(+25%)과 멕시코(+20%)로의 수출 증가세를 상쇄했고, 일본으로의 수출은 안정적인 흐름을 보였습니다. 미국과 마찬가지로, 주요 시장에서 브라질산 저가 돼지고기가 캐나다산 제품을 대체하는 추세가 지속되고 있습니다.
불확실성을 더하는 것은 돼지고기와 가축의 무관세 무역의 기반이 되는 미국-캐나다-멕시코 무역 협정이 7월 1일 마감일까지 갱신되지 않았고, 현재로서는 효력이 유지되고 있지만 개정될 가능성이 있다는 점입니다.
멕시코의 돼지 생산량은 PRRS와 PEDv 관련 지역적 보건 문제에도 불구하고 2026년 2분기에 반등했습니다. 이러한 회복세는 부문에 대한 대규모 투자에 힘입은 생산성 향상에 힘입은 것입니다. 하반기에는 수익 압박으로 인해 증가세가 둔화될 것으로 예상되지만, 생산량은 여전히 전년 대비 5% 증가할 것으로 전망됩니다.
연방 정부의 검사를 받는 도축량은 여름철을 앞두고 전년 대비 12% 증가하여 2025년 말 이후 최고치를 기록했으며, 5년 평균치보다 훨씬 높습니다.
2026년 1분기 돼지 가격은 급락한 후 봄과 초여름을 거치면서 과거 평균 수준에서 안정세를 보였습니다. 국내 공급량 증가와 수입량의 소폭 상승이 가격 상승폭을 제한하고 도축업체의 수요를 위축시켜 많은 생산자들이 손익분기점 이하의 실적을 올리고 있습니다. 공급과 수요가 점차 균형을 이루면서 완만한 회복세가 예상됩니다.
소비 수요 부진이 압박을 가중시키고 있으며, 이는 어려운 경제 상황을 반영합니다. 생산량 증가와 수입량 증가로 공급은 풍부하지만, 햄 가격은 전년 동기 대비 18% 낮은 수준을 유지하고 있습니다. 또한, 다양한 경쟁 단백질 제품의 등장으로 소매 시장에서 가격 경쟁이 심화되고 있습니다. FIFA 월드컵 개최로 인한 수요 증가는 개최 도시를 포함한 대부분의 지역에서 기대에 미치지 못하고 있습니다.
멕시코는 2026년 1월부터 5월까지 766,200톤의 돼지고기를 수입했는데, 이는 전년 동기 대비 거의 변동이 없는 수치입니다. 미국산 수입량 감소(-1.6%)는 캐나다산 수입량 증가(+13.9%)로 상쇄되었으며, 브라질산 수입량은 7.2% 감소했습니다. 미국은 전체 수입량의 약 79%를 차지하며 여전히 압도적인 공급국이지만, 캐나다의 시장 점유율도 꾸준히 증가하고 있습니다.


